
관세전문변호사 허찬녕
담당분야
· 관세법위반
· 상표법위반
· 대외무역법위반
· 외국환거래법위반
· 수입식품법
담당업무
· 세관조사
· 관세법위반 형사재판
· 관세 형사사건
· 특허청조사
· 추징금, 과징금 면제
관세법 위반 사건은 추징금 면제가 핵심입니다.
관세법 제282조 제3항에 따라 고액의 추징금이 부과되는데, 추징금을 전액 면제받는 것이 관세법위반 형사사건의 핵심쟁점입니다.
전문분야 가이드
-
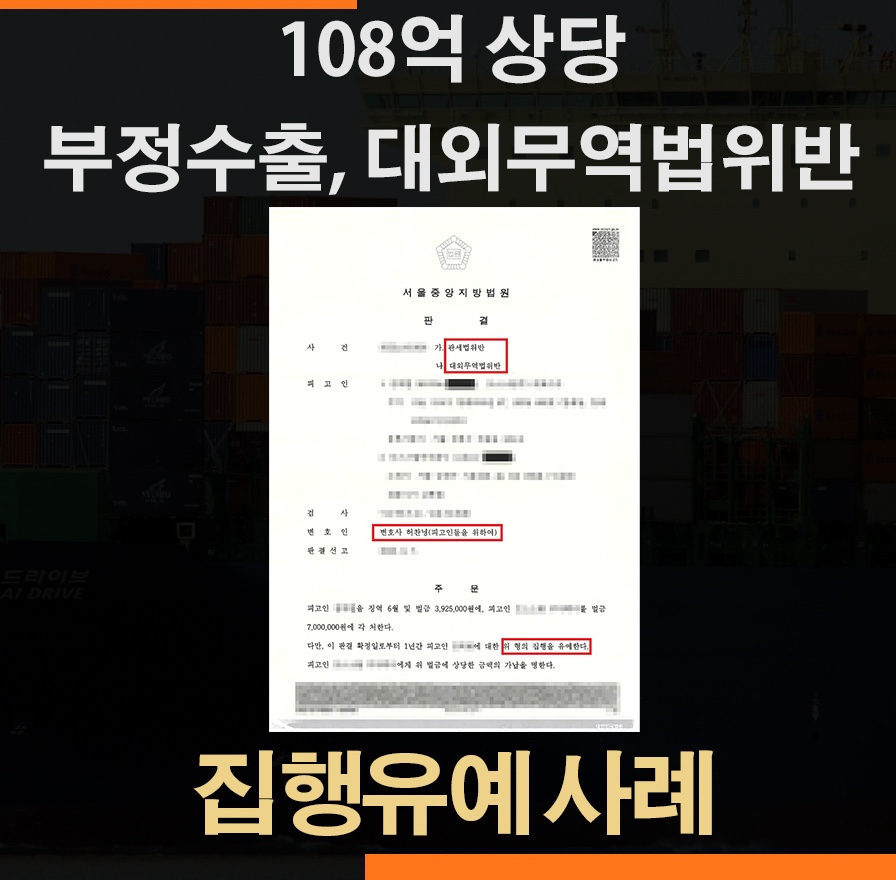
2026-10-18대외무역법위반 부정수출죄, 냉연강판 108억원 수출 사건 집행유예 성공사례이번에 소개할 사건은 수출제한품목인 냉연강판을 산업통상자원부장관의 허가 없이 수출하였다는 이유로 대외무역법위반 및 관세법위반(부정수출죄·허위신고죄) 혐의로 기소된 사례다. 수출물품의 원가는 약 108억원에…
-
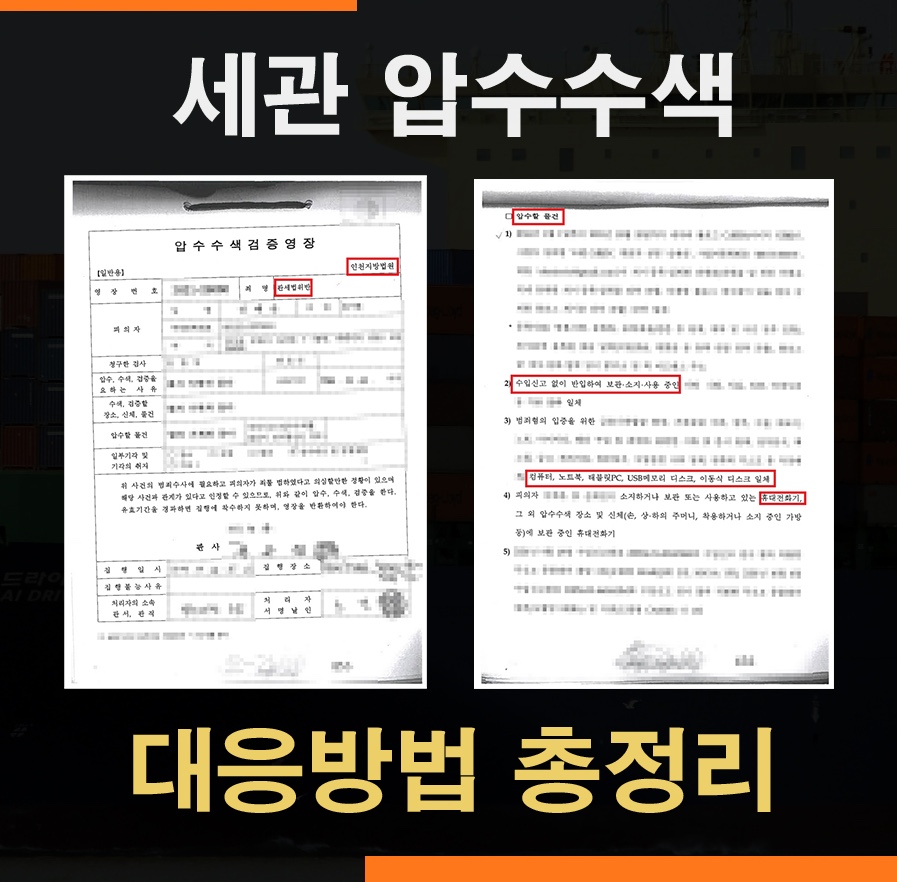
2026-10-08세관 압수수색 대응방법 – 관세법위반 압수수색 이후 소환조사와 처벌수위(1) 세관 조사과 소속 직원들은 「사법경찰관리의 직무를 수행할 자와 그 직무범위에 관한 법률」 제5조 제17호에 따라 일정한 범위에서 사법경찰관리의 직무를…
-
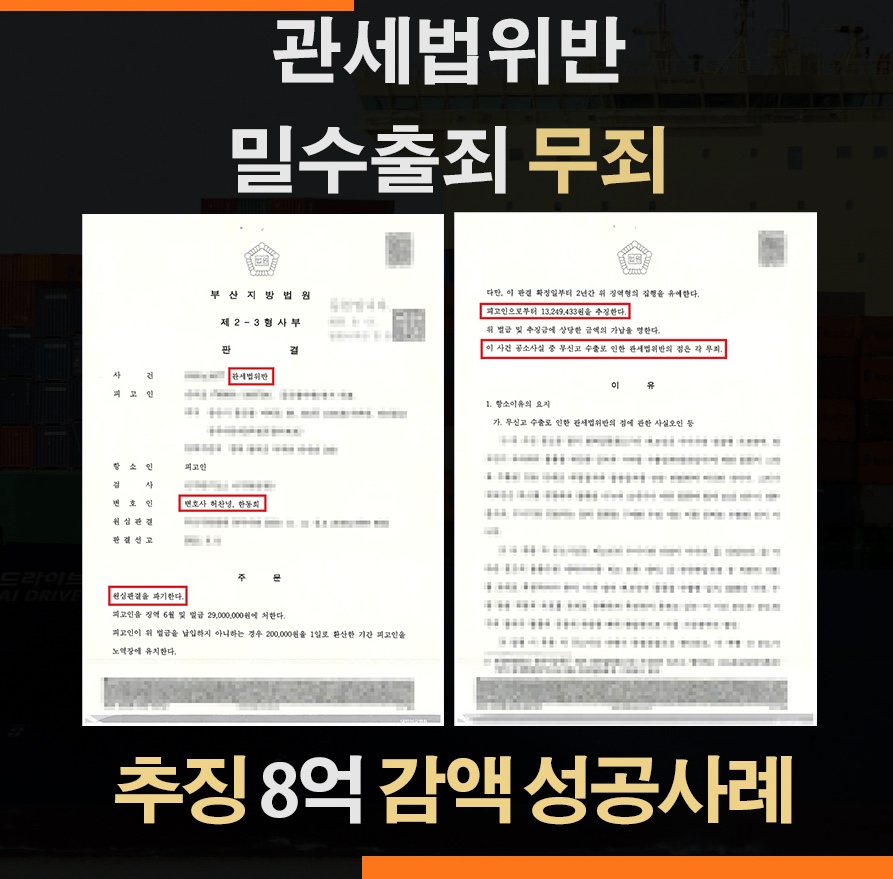
2026-10-07카메라용품 밀수출죄 항소심 무죄 – 1심 추징금 약 8억 감액 성공오늘 소개할 사건은 카메라용품을 미국으로 수출입하는 과정에서 정식 수출입신고를 하지 않고 간이신고, 목록통관을 하여 밀수출죄, 밀수입죄 및 허위신고죄로 기소된 사례이다….
-
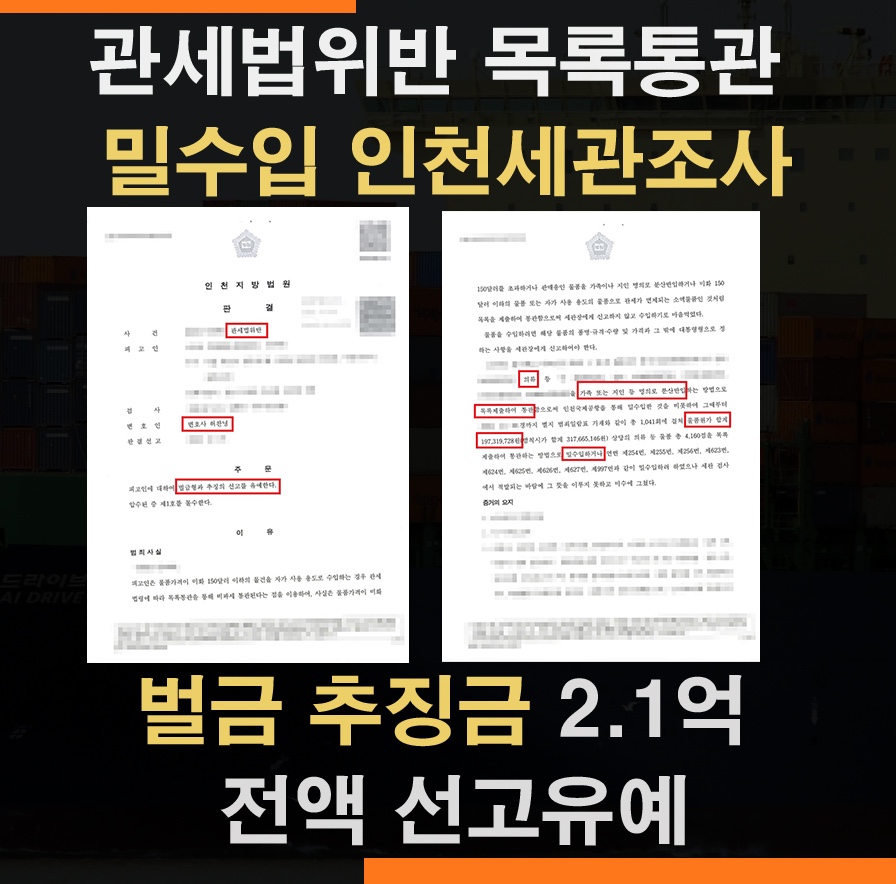
2026-09-19인천공항세관 우편통관과 관세법위반 조사 추징금 2.1억 선고유예 사례(1) 관세법위반 사건의 경우 물품원가의 30%가 벌금으로 산정되고, 특히 밀수입죄가 성립하는 경우에는 물품원가의 약 1.7배에 해당하는 필요적 추징금이 산정된다. (2)…
-
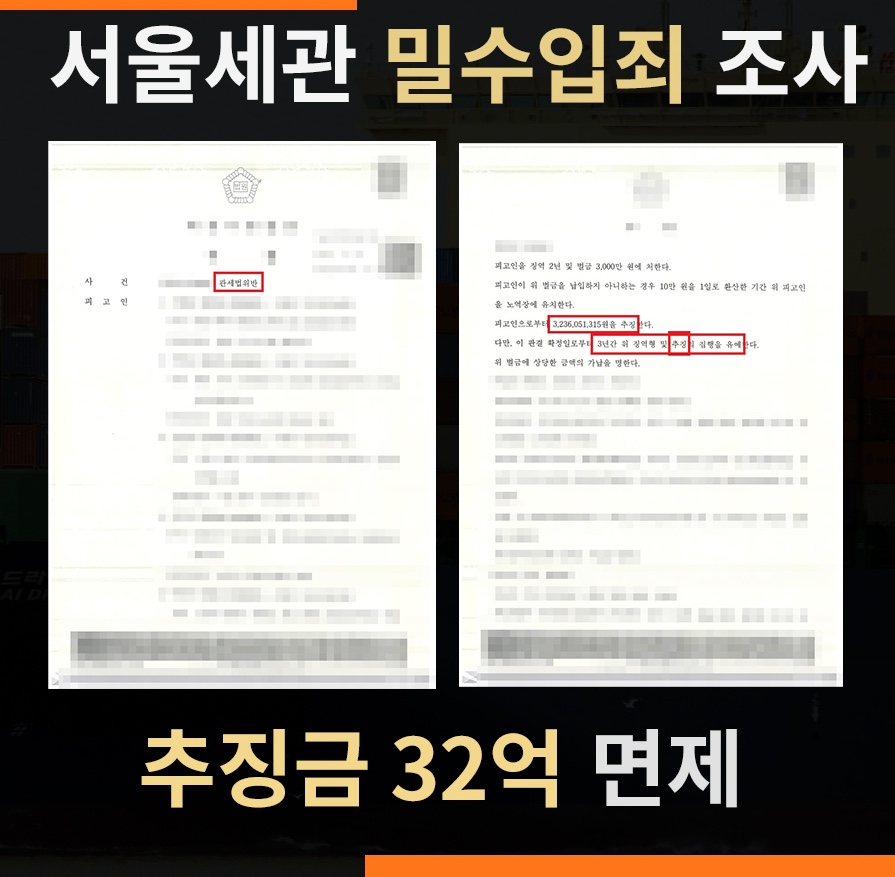
2026-09-18관세청조사 밀수입 사건 – 건강기능식품 45억 규모, 추징금 32억 전액 면제1. 관세청조사 밀수입 사건의 개요 (1) 관세청조사 사건 중 밀수입죄 또는 밀수출죄가 문제되는 사건에서는 형사처벌뿐만 아니라 필요적 추징금이 중요한 쟁점이…
FAQ
관세법위반구제
밀수입, 밀수출, 관세포탈 등 모든 유형의 관세법위반 형사사건을 담당합니다. 특히 세관조사와 추징금면제는 허찬녕 변호사가 전문입니다.
대외무역법 외국환거래법
대외무역법위반과 외국환거래법위반 사건은 고액의 과징금, 과태료를 대응하는 것이 핵심 쟁점입니다.
상표법위반
상표법위반은 특허청, 세관, 경찰에서 모두 조사권한이 있습니다. 특히 판매금액 전액을 추징하는 것이 원칙이기 때문에, 고액의 추징금을 면제받는 방향으로 대응해야 합니다.
허앤파트너스
변호사 소개
관세전문변호사 허찬녕
상담문의
오시는길/온라인상담